
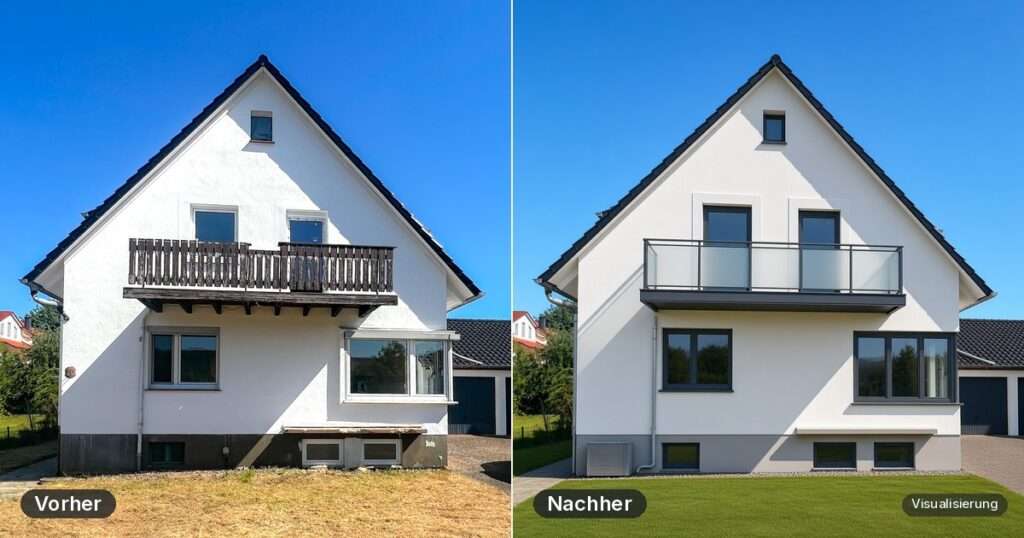
Ein älteres Haus mit Garten, nah an Schule und Arbeit: Für viele Familien in Kassel und Nordhessen ist das der Traum. Oft scheitert er an der Finanzierung. Genau hier setzt das KfW-Programm „Jung kauft Alt“ an.
Seit dem 3. August 2026 gelten deutlich bessere Bedingungen. In diesem Beitrag erfahren Sie, wer die Förderung bekommt, wie hoch sie ist und was Sie beim Kauf beachten sollten. Und: warum das Programm auch für Eigentümer interessant ist, die ein älteres Haus verkaufen möchten.
„Jung kauft Alt“ ist der Kurzname für den KfW-Kredit Nr. 308 „Wohneigentum für Familien – Bestandserwerb“. Gefördert wird der Kauf einer bestehenden Wohnimmobilie, die die Familie selbst bewohnt.
Die Förderung ist ein zinsgünstiger Kredit, kein Zuschuss. Gefördert wird der Kaufpreis inklusive Grundstück, nicht aber die Sanierungskosten.
Die Besonderheit: Das Haus oder die Wohnung muss energetisch in einem schlechten Zustand sein. Laut Energieausweis muss die Immobilie in der Effizienzklasse F, G oder H liegen.
Das Bundesbauministerium hat die Bedingungen zum 3. August 2026 verbessert (Pressemitteilung BMWSB):
Die KfW nennt diese Voraussetzungen:
Maßgeblich ist der Durchschnitt aus dem vorletzten und vorvorletzten Jahr. Für Anträge im Jahr 2026 sind das also 2023 und 2024.
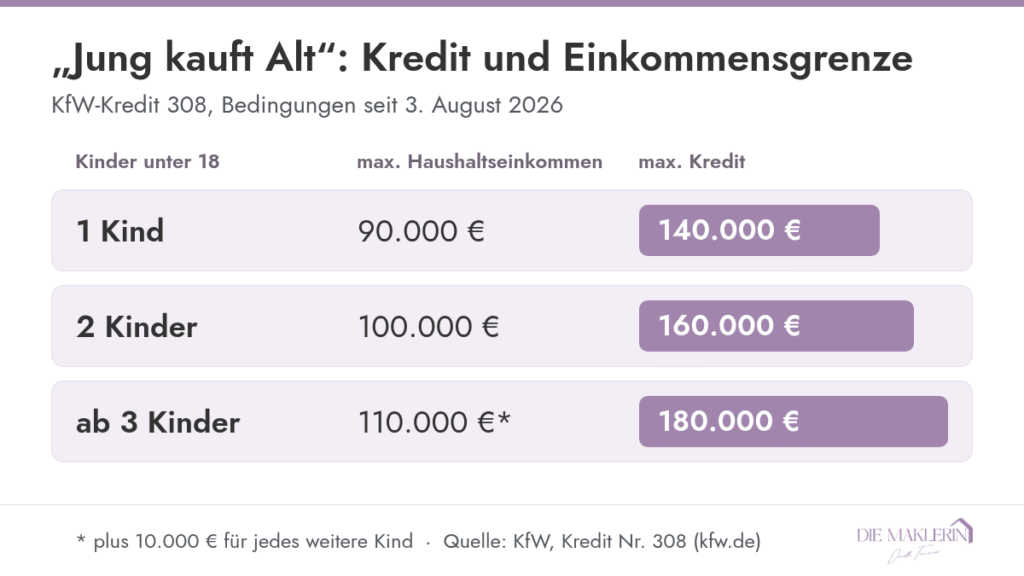
Die Höhe hängt von der Zahl der Kinder ab:
| Kinder unter 18 | Max. Haushaltseinkommen | Max. Kredit |
|---|---|---|
| 1 Kind | 90.000 Euro | 140.000 Euro |
| 2 Kinder | 100.000 Euro | 160.000 Euro |
| ab 3 Kinder | 110.000 Euro (+10.000 Euro je weiteres Kind) | 180.000 Euro |
Quelle: KfW, Kredit 308
Die Laufzeit beträgt mindestens 7 und bis zu 35 Jahre, die Zinsbindung bis zu 10 Jahre. Den aktuellen Zinssatz nennt Ihnen Ihre Bank oder die KfW.
Zur Orientierung: Das Ministerium rechnet mit einem Zinsstand vom 1. Juli 2026. Eine Familie mit zwei Kindern erhält 160.000 Euro zu 0,53 Prozent Zins bei 35 Jahren Laufzeit und 10 Jahren Zinsbindung und spart gegenüber einem vergleichbaren Hausbankkredit rund 34.000 Euro. Zinsen ändern sich laufend, das Beispiel ist also eine Momentaufnahme. Inzwischen liegt der Sollzins für diese Variante laut KfW-Konditionenübersicht bei 1,00 Prozent (Stand: 22. Oktober 2026).
Ab der Kreditzusage der KfW haben Sie 54 Monate, also 4,5 Jahre, Zeit für die Sanierung. Sie haben zwei Wege:
Weg 1: Sie sanieren das Haus mindestens auf den Standard „Effizienzhaus 85 EE“ (bei Denkmälern „Effizienzhaus Denkmal EE“). Dafür brauchen Sie eine Energieeffizienz-Expertin oder einen -Experten.
Weg 2: Sie setzen Einzelmaßnahmen um: Heizungstausch, neue Fenster, Dämmung der Außenwände sowie Dämmung des Dachs oder der obersten Geschossdecke. Grundsätzlich gehören alle vier dazu. Ausnahmen gibt es nur für Bauteile, die bereits gut genug gedämmt sind, und für Heizungen, die schon mindestens 65 Prozent erneuerbare Energien nutzen oder ausschließlich an ein Wärmenetz angeschlossen sind. Für Einzelmaßnahmen ist keine Energieeffizienz-Expertin vorgeschrieben, die Fachunternehmererklärung des Betriebs reicht als Nachweis.
Für die Sanierungskosten selbst gibt es eigene Förderungen aus der „Bundesförderung für effiziente Gebäude“ (BEG), zum Beispiel den KfW-Kredit 261 „Wohngebäude – Kredit“ für die Sanierung zum Effizienzhaus.
Der wichtigste Punkt: Der Antrag muss über Ihre Bank oder einen anderen Finanzierungspartner gestellt werden, bevor Sie den Kaufvertrag beim Notar unterschreiben. Maßgeblich ist, dass der Antrag vorher bei der KfW eingegangen ist.
Wenn es schneller gehen soll, ist ein Kaufvertrag mit einer sogenannten aufschiebenden Bedingung möglich. Diese muss aber von Anfang an im Vertrag stehen. Nachträglich einfügen geht nicht. Anzahlungen oder die Kaufpreiszahlung dürfen Sie erst nach der Antragstellung leisten. Die KfW stellt dafür eine Musterformulierung bereit.
Zum Bankgespräch brauchen Sie unter anderem Ihre Einkommensteuerbescheide, die Geburtsurkunden der Kinder und den gültigen Energieausweis der Immobilie. Bescheinigungen vom Steuerberater statt Bescheid erkennt die KfW nicht an.
Nicht gefördert werden Nebenkosten wie Notar, Grunderwerbsteuer oder Maklerprovision. Diese sollten Sie aus Eigenkapital einplanen.
Wer in Kassel, im Landkreis oder etwa in Waldeck-Frankenberg ein älteres, unsaniertes Haus verkaufen möchte, sollte das Programm kennen.
Ein schlechter Energieausweis wirkt auf den ersten Blick wie ein Nachteil. Mit „Jung kauft Alt“ kann er für Familien aber gerade der Schlüssel zur Förderung sein. Damit wächst der Kreis möglicher Käufer.
Wichtig ist ein gültiger Energieausweis, der die Effizienzklasse klar zeigt. Ohne ihn können Familien den Kredit nicht beantragen. Klären Sie das deshalb am besten schon vor dem Start der Vermarktung. Ohnehin müssen Sie als Verkäufer den Energieausweis spätestens bei der Besichtigung vorlegen, und Immobilienanzeigen müssen unter anderem die Effizienzklasse nennen.
Auch der Zeitplan sollte zur Förderung passen. Käufer müssen den Antrag vor dem Notartermin stellen. Am sichersten ist es, den Kaufvertrag erst nach der Kreditzusage zu unterschreiben. Wer nach dem Antrag, aber vor der Zusage unterschreibt, trägt das Risiko selbst, es sei denn, der Vertrag enthält von Anfang an eine aufschiebende Bedingung. Planen Sie dafür etwas Zeit ein.
„Jung kauft Alt“ ist seit August 2026 deutlich attraktiver geworden. Familien können bis zu 180.000 Euro zinsgünstig finanzieren und haben mehr Freiheit bei der Sanierung.
Für Käufer gilt: Antrag vor dem Notartermin stellen und die Sanierung realistisch einplanen. Für Verkäufer älterer Häuser in Kassel und Nordhessen kann das Programm neue Interessenten bringen.
Dieser Beitrag ersetzt keine Finanzierungs- oder Rechtsberatung. Die verbindlichen Bedingungen finden Sie im Merkblatt der KfW.
Sie möchten Ihre Immobilie in Kassel oder Nordhessen verkaufen oder vermieten? Ich bin Ornella Tommasi, Ihre Maklerin in Kassel und Nordhessen. Ich berate Sie persönlich zu Verkauf, Vermietung und dazu, wie Sie Ihr Haus für Käufer mit Förderung gut aufstellen. Nehmen Sie gern Kontakt mit mir auf.
Compare listings
Vergleichen